


¿Qué hace realmente un director de sostenibilidad y cuándo se necesita contar con uno? Su trabajo va mucho más allá de preparar informes, pero crear el puesto solo tiene sentido si la empresa le da tiempo, acceso a la información y capacidad para actuar
Índice del artículo:
El Director de Sostenibilidad también llamado CSO por sus siglas en inglés (Chief Sustainability Officer) es el directivo encargado de integrar la Sostenibilidad en la estrategia de la empresa, sea cual sea su actividad, su trabajo se parece poco o nada a plantar árboles, más bien ha de pelearse con datos, con proveedores y con el cambiante calendario de la normativa europea.
El tema de la sostenibilidad suele entrar en una empresa por una puerta poco llamativa. Un cliente pregunta de dónde vienen los materiales que os compra o el banco quiere conocer el consumo energético para renovar la línea de crédito, entonces alguien de la empresa descubre que esos datos están repartidos entre compras, producción y administración. Ahí, justo ahí es cuando aparece la idea de contratar a un director de sostenibilidad. Pero ¿realmente es útil esta persona una vez reúne toda la información necesaria para el cliente o el banco?
Pues sí, el puesto tiene sentido cuando ayuda a tomar mejores decisiones empresariales, no solo a responder cuestionarios. Y para saber si hace falta, primero hay que entender qué se le exige hoy a la empresa y quién puede asumir ese trabajo.
¿Qué hace un director de sostenibilidad?
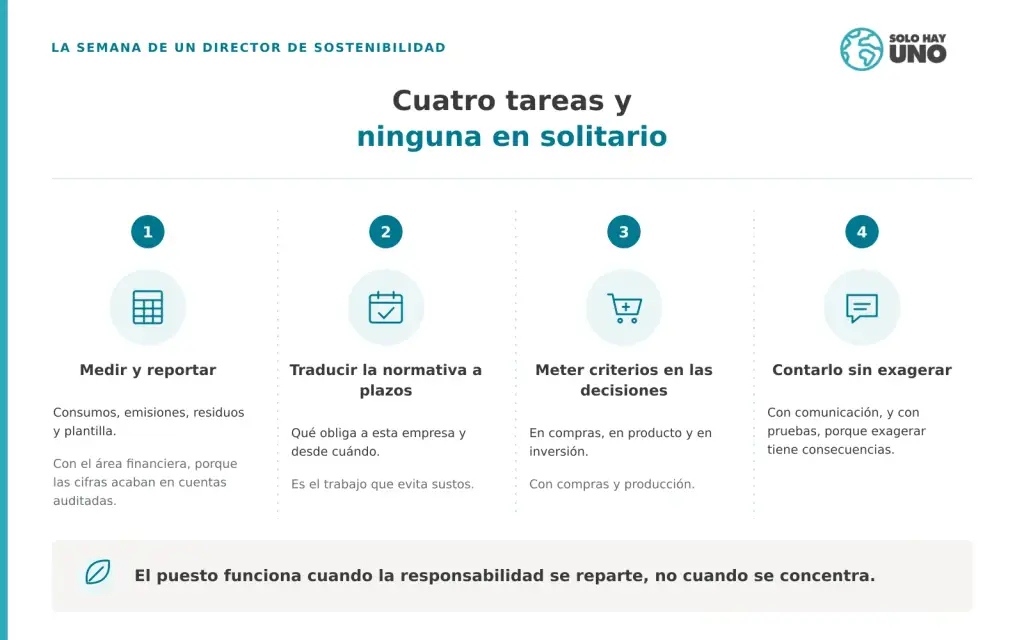
Cuatro cosas, y ninguna de las cuatro las hace en solitario. El puesto se llama de muchas maneras, director de sostenibilidad, responsable de ASG o chief sustainability officer, y en inglés se abrevia CSO. El nombre al fin y al cabo es una etiqueta, lo que importa realmente es lo que hay detrás.
1. La primera tarea es medir y reportar. Ahí entran los consumos de energía, las emisiones, los residuos, el agua, los accidentes, la rotación de plantilla y los proveedores.
Suena a hoja de cálculo porque es exactamente eso, y el problema nunca es el concepto, sino que los datos están repartidos en cuatro sistemas distintos y nadie se ha ocupado de analizarlos juntos.
2. La segunda es traducir la normativa a plazos. Las reglas europeas cambian, se retrasan, se simplifican y vuelven a cambiar, y alguien interno tiene que saber a qué está obligada la empresa y hacerse responsable de cumplirlo para evitar sanciones.
3. La tercera es tener en cuenta criterios sostenibles en las decisiones que ya se toman. Se ha de notar en las compras, al elegir proveedor o material, se debe notar en la selección de productos, al diseñar un envase o al cambiar un proceso, y se ha de notar en la inversión, al decidir qué máquina se sustituye.
4. La cuarta es contarlo. Sin exagerar lo que la empresa hace para no caer en el greenwashing, que es cada vez más fácil de detectar para un consumidor, un periodista o un regulador.
Para realizar todas estas tareas ha de estar formado y necesita manejar el idioma ASG, que es el vocabulario común de normas, indicadores y marcos con el que se entienden empresas, bancos e inversores.
Lo que no es, y conviene decirlo, es el encargado de las placas solares, del tejado, ni el que escribe la memoria bonita de fin de año. Si el puesto acaba en eso, la empresa está desperdiciando un recurso muy valioso e interesante para su futuro.
¿Está mi empresa obligada a informar de sostenibilidad?
Depende del tamaño sí está obligada a informar, pero en España la respuesta actual no es la que mucha gente cree, porque la nueva norma europea todavía no se ha incorporado. La ley que aún rige en España sigue siendo la Ley 11/2018, que obliga a publicar un estado de información no financiera a las sociedades con más de 500 trabajadores. Además tienen que ser entidad de interés público o cumplir, durante dos ejercicios seguidos, dos de estos tres criterios:
- Activo por encima de 20 millones de euros
- Cifra de negocio por encima de 40 millones
- O más de 250 trabajadores de media
Encima de esa ley está el marco europeo, que acaba de cambiar. La directiva europea de información de sostenibilidad, cuando llegue a España, alcanzará solo a las empresas más grandes.
El Consejo de la Unión Europea cerró el 24 de febrero de 2026 el paquete de simplificación llamado Ómnibus I, que sube el umbral a más de 1.000 trabajadores y más de 450 millones de euros de cifra de negocio.
La directiva de diligencia debida, la que obliga a vigilar la cadena de suministro, se queda para empresas de más de 5.000 trabajadores y 1.500 millones, y su plazo de transposición se ha movido a julio de 2028.
| Norma | ¿A quién alcanza? | Situación en septiembre de 2026 |
|---|---|---|
| Ley 11/2018, estado de información no financiera | Más de 500 trabajadores, y entidad de interés público o dos de estos tres, activo superior a 20 M€, cifra de negocio superior a 40 M€, más de 250 trabajadores | Obligatoria en España actualmente |
| Directiva de información de sostenibilidad, tras la Ómnibus I | Más de 1.000 trabajadores y más de 450 M€ de cifra de negocio | Aprobada el 24/02/2026, pendiente de transponer en España |
| Norma voluntaria de información de sostenibilidad | Menos de 1.000 trabajadores | Voluntaria, adoptada por la Comisión Europea el 21/09/2026 |
| Directiva de diligencia debida, tras la Ómnibus I | Más de 5.000 trabajadores y más de 1.500 M€ | Plazo de transposición, julio de 2028 |
Fuentes, BOE para la Ley 11/2018, Consejo de la UE para la Ómnibus I y EFRAG para la norma voluntaria.
Antes de llamar a nadie, hay una comprobación que se hace en diez minutos y con documentación que seguro tienes a mano. Coge las cuentas del último ejercicio cerrado y apunta tres números, el número medio de trabajadores, el total del activo y la cifra anual de negocio.
Con esos tres datos y la tabla de arriba sabes en qué escalón está tu empresa, si le toca informar por obligación, si le tocará cuando llegue la ley española, o si está fuera de todo y solo le van a preguntar sus clientes. Es la diferencia entre contratar por miedo y contratar sabiendo para qué.
¿Y si mi empresa no está obligada pero mi cliente me pide datos?
Ese es el caso más común, y desde esta misma semana tiene una respuesta oficial. El 21 de septiembre de 2026 la Comisión Europea adoptó una norma voluntaria de información de sostenibilidad pensada para las empresas de menos de 1.000 trabajadores, publicada al día siguiente en el Diario Oficial, según anunció EFRAG, el organismo europeo que prepara estos estándares.
Nace de una idea sencilla, que una pyme pueda responder a lo que le piden sus clientes grandes, sus bancos y sus inversores con un formato común en vez de con cuarenta cuestionarios distintos.
Ahí está el problema real de una empresa mediana. No la obligación legal, que muchas veces no existe, sino el efecto cascada. Tu cliente sí está obligado, necesita datos de su cadena de suministro y te los pide a ti. La Ómnibus limita ese efecto, porque pide a las grandes que se conformen con información razonablemente disponible y no bajen su carga entera a los proveedores pequeños, pero limitarlo no es eliminarlo.
Usar un marco común antes de que llegue el cuestionario número doce ahorra bastante trabajo. Se prepara una vez, se responde muchas, y de paso la empresa se entera de cosas de sí misma, porque casi nadie sabe cuánta electricidad consume por unidad producida hasta que se sienta a calcularlo. Para eso no hace falta un director de sostenibilidad, hace falta que alguien de la casa se ocupe con tiempo asignado.
¿Desde qué tamaño hace falta un director de sostenibilidad?
No lo decide el número de empleados, sino las preguntas que recibes y las decisiones que tienes que tomar. Hay tres escalones bastante reconocibles, y conviene saber en cuál estás antes de crear un puesto.
1. En el primero están las empresas SIN obligación legal y con pocos clientes que pregunten. Aquí no hace falta un cargo, hace falta orden. Alguien de administración, de calidad o de producción que recoja cuatro datos con método y sepa dónde están. Crear una dirección aquí es ponerle sombrero a un problema que todavía no existe.
2. En el segundo están las empresas que reciben cuestionarios con frecuencia, exportan, venden a grandes cuentas o se financian con banca e inversores que preguntan. Aquí suele aparecer la figura a media jornada, casi siempre sumada a otro cargo, calidad, operaciones o administración. Funciona si tiene tiempo reservado de verdad y acceso a los datos, y no funciona si es una línea más en la descripción del puesto de alguien que ya está desbordado.
3. En el tercero están las que ya están obligadas a informar, tienen inversores que miran esos datos o dependen de una cadena de suministro compleja. Aquí sí compensa la dedicación completa, porque el trabajo deja de ser simplemente recopilar datos y pasa a ser decidir, y porque el coste de equivocarse en lo que se publica es alto.
El error habitual es saltarse el escalón. Se contrata a una persona con el cargo grande, sin presupuesto, sin acceso a los datos y sin nadie que le devuelva las llamadas, y a los dos años la empresa concluye que la sostenibilidad no servía para nada.
¿De quién depende dentro de la empresa?
De quién dependa el CSO decide si el cargo sirve para algo, y en España la mayoría cuelga de la dirección general. El VI Barómetro de Materialidad de DIRSE y EY, publicado en julio de 2026 con 123 participantes, de los que 82 tienen la función de sostenibilidad entre sus responsabilidades, pone cifras a eso.
| ¿Dónde está la función de sostenibilidad en el organigrama? | % de responsables de sostenibilidad |
|---|---|
| Reporta a alguien que reporta directamente al consejero delegado | 46 % |
| Reporta directamente al consejero delegado | 33 % |
| Ninguna de las anteriores | 12 % |
| Reporta al consejo de administración | 5 % |
| Es consejero o consejera | 4 % |
VI Barómetro de Materialidad DIRSE y EY, julio de 2026, sobre 82 respuestas de profesionales con la función de sostenibilidad.
En casi ocho de cada diez ocasiones el CFO cuelga del consejero delegado, directa o indirectamente. Eso importa por una razón práctica, y es que este trabajo consiste en pedir datos y cambios a áreas que no dependen de ti, compras, producción, personas o financiero. Cuando la petición llega desde la dirección general, se atiende. Cuando llega desde un departamento lateral y sin presupuesto, se aparca para cuando haya hueco.
El mismo estudio trae un dato que conviene tener delante. El 85 % de las organizaciones ya implica a varias áreas en el análisis de materialidad, que es el ejercicio de decidir qué asuntos de sostenibilidad importan de verdad a esa empresa, y el 82 % dice que ese análisis lo revisa la alta dirección o el consejo. La sostenibilidad ya está en la mesa donde se decide, y eso hace diez años no pasaba.
Lo que no te cuentan del cargo
El puesto tiene tres maneras clásicas de salir mal, y ninguna aparece en las ofertas de empleo.
1. El cargo sin presupuesto ni datos
Es el fallo más repetido. Se nombra a alguien responsable de sostenibilidad, se le pide un plan, y cuando llega el momento de medir resulta que los consumos están repartidos entre facturas, el dato de residuos lo tiene el gestor externo y nadie ha pedido nunca a los proveedores su huella.
Sin presupuesto para sistemas y sin autoridad para pedir datos, el plan se convierte en un documento. La señal de alarma es sencilla, si el cargo no puede cambiar una decisión de compra, no es un cargo, es un encargo de redacción.
2. La sostenibilidad no es del departamento de sostenibilidad
- Quien decide si un envase es reciclable es quien diseña el producto
- Quien decide si el proveedor cumple es quien firma el contrato
- Quien decide si se cambia la caldera es quien aprueba la inversión
El director de sostenibilidad no hace ninguna de esas tres cosas, sino que las acompaña, y por eso el puesto funciona cuando la empresa entiende que la responsabilidad se reparte. Cuando se crea el departamento para que el resto siga igual, el resto sigue igual.
3. Del reporte a la decisión hay un salto
El barómetro de DIRSE y EY lo mide con claridad. El análisis de materialidad se usa de forma generalizada para priorizar riesgos y para hacer hojas de ruta, un 71 % y un 70 % respectivamente, pero solo el 32 % lo integra en las decisiones de inversión.
Es decir, se sabe qué importa y todavía no se reparte el dinero en función de eso. Ahí está la razón por la que algunas empresas prefieren no contar lo que hacen, por miedo a que les midan la distancia entre el plan y el presupuesto.
España lleva dos años esperando una ley
La directiva europea de información de sostenibilidad debía estar incorporada el 6 de julio de 2024 y todavía no lo está. La ley española que la incorporará sigue en tramitación parlamentaria, de manera que las empresas llevan dos ejercicios informando en un terreno raro, con una norma nacional de 2018 vigente y una directiva europea que ya ha cambiado dos veces antes de aterrizar en España.
Los reguladores han tenido que salir a explicar qué hacer mientras tanto. La CNMV y el ICAC publicaron comunicados conjuntos en noviembre de 2024 y en noviembre de 2025 para orientar a las empresas que deberían haber entrado en la directiva, y el Instituto de Censores Jurados de Cuentas de España actualizó su guía de verificación para los trabajos del ejercicio 2025.
El resumen práctico, según recoge el análisis de Cuatrecasas de enero de 2026, es que la Ley 11/2018 sigue plenamente aplicable y quien estaba obligado por ella lo sigue estando. Quien quiera puede además alinear su informe con los estándares europeos de forma voluntaria mientras llega la ley.
Para quien tiene que decidir hoy si crea el puesto, esto se traduce en algo concreto. La obligación no ha desaparecido, se ha movido, y el margen que da la espera se aprovecha mejor ordenando los datos que esperando a ver qué pasa. Cuando la ley llegue, la empresa que tenga tres años de cifras comparables lo notará, y la que no, tendrá que reconstruirlas a la carrera.
El cargo que quiere desaparecer
El buen final de un director de sostenibilidad es que la empresa deje de necesitar el puesto, porque las decisiones ya se toman con esos criterios dentro. No pasa casi nunca, y tampoco pasa de golpe, pero es la vara de medir correcta. Si a los cinco años la sostenibilidad sigue siendo una carpeta de una sola persona, algo ha fallado en el diseño, no en la persona.
Y hay empresas a las que esto no les toca todavía. Si tu empresa no está obligada a informar, no exporta, no vende a grandes cuentas y nadie le ha mandado nunca un cuestionario, no necesita un director de sostenibilidad, necesita poner orden en los datos y decisiones que ya pagan, empezar por la factura de la luz y los procesos que se pueden hacer mejor.
El cargo llega cuando la empresa tiene que responder ante alguien de fuera, y hasta entonces basta con tener los números y saber quién los guarda.
Preguntas frecuentes sobre el Director de Sostenibilidad
¿Qué diferencia hay entre director de sostenibilidad, CSO y responsable de ASG?
Son nombres distintos para la misma función. CSO es la sigla inglesa de chief sustainability officer y responsable de ASG es la versión más modesta del mismo puesto. Lo que de verdad cambia entre una empresa y otra no es el título, sino de quién depende la persona, si tiene presupuesto propio y si puede pedir datos a otras áreas sin pedir permiso.
¿Cuáles son los cuatro pilares de la sostenibilidad?
El ambiental, el social, el económico y el de gobernanza, que es el que se olvida más a menudo y el que explica cómo se toman las decisiones y quién responde de ellas. Los tres primeros forman las siglas ASG en español y ESG en inglés.
¿Una pyme necesita un director de sostenibilidad?
Casi nunca a jornada completa. Lo que sí necesita es alguien que pueda responder con datos ciertos cuando un cliente o un banco pregunte, y ese papel suele recaer en administración, en calidad o en operaciones. La norma voluntaria europea adoptada en septiembre de 2026 está pensada justo para eso, para que una empresa de menos de 1.000 trabajadores tenga un formato común.
¿Qué formación tiene quien ocupa el puesto?
Viene de sitios muy distintos, ingeniería, economía, derecho, comunicación o calidad. Lo que se repite en los perfiles que funcionan no es un máster concreto, sino tres capacidades, leer unas cuentas, entender normativa que cambia cada año y sentarse con producción sin que le echen.
¿Cuánto cobra un director de sostenibilidad en España?
No hay una estadística pública fiable, y las cifras que circulan salen de portales de empleo y de escuelas de negocio, así que aquí no vas a encontrar una. Lo que sí está medido es de quién depende el puesto, y eso marca el nivel salarial mejor que cualquier media.
¿Sigue habiendo obligación de informar si la directiva europea no está incorporada?
Sí, la obligación no se ha ido a ninguna parte. La Ley 11/2018 sigue plenamente aplicable en España, y quien estaba obligado por ella a publicar el estado de información no financiera lo sigue estando. La CNMV y el ICAC han publicado comunicados conjuntos con pautas para actuar mientras llega la ley española.
Este artículo se ha escrito con ayuda de inteligencia artificial y lo ha revisado, contrastado y editado el equipo de Solo Hay Uno, que responde de lo que dice.